2014年我国仪器仪表行业利润分析 销售稳中有进,盈利承压分化
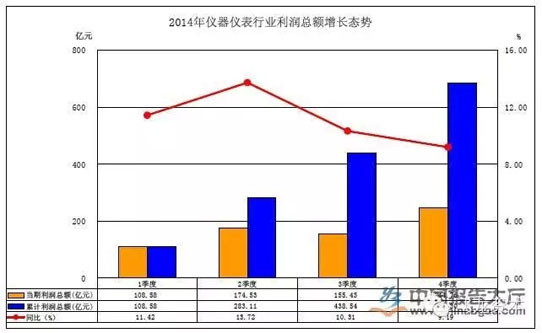
2014年,我国仪器仪表行业在宏观经济增长放缓、工业转型升级加速的背景下,整体运行呈现“销售规模稳步扩大、利润增速低位徘徊、内部分化加剧”的特征。分析该年度行业销售与利润表现,有助于更清晰地把握仪器仪表产业从规模扩张向质量效益转变的关键节点。\n\n一、销售端:主营业务收入保持增长,增速有所回落\n\n据国家统计局及行业相关数据,2014年我国仪器仪表行业规模以上企业主营业务收入继续保持增长,但增速较前几年两位数的高速增长有所回落。行业销售呈现出几个显著特点:其一,工业自动化控制系统、专用仪器、环境监测仪器等细分领域受惠于智能制造试点、环保政策趋严和基础设施投资,销售情况相对较好;其二,传统电工仪表、低端分析仪器竞争激烈,销售增长乏力;其三,出口方面,中低端产品出口仍具备一定价格竞争力,但受全球需求疲弱和汇率波动影响,出口交货值增速趋缓。总体看,行业销售总量继续扩张,但“增量不增利”的矛盾更加突出。\n\n二、利润端:利润总额微增,利润率持续承压\n\n2014年仪器仪表行业利润总额较上年仅实现小幅增长,显著低于同期主营业务收入增速,行业销售利润率维持在较低水平。利润承压的原因主要有四:一是原材料和人工成本刚性上升;二是行业中低端产品同质化竞争严重,价格战压缩盈利空间;三是部分高端核心部件依赖进口,关键元器件采购成本居高不下;四是企业研发投入、市场开拓及售后服务费用增加,进一步吞噬利润。值得关注的是,行业内不同企业之间效益差异明显——拥有核心技术和品牌优势的龙头企业和专精特新企业保持了相对稳健的盈利能力,而众多中小型企业则面临利润微薄甚至亏损的压力,行业利润呈现向优势企业集中的趋势。\n\n三、结构分化:高端盈利较好,低端跌价显著\n\n从细分产品和产业链环节看,2014年仪器仪表行业利润表现呈现明显的结构性分化。高端分析仪器、在线监测系统、传感器及智能化仪表等产品由于技术门槛较高、市场需求刚性,保持了较好的毛利率和净利率;而网关、普通变送器、常规电工仪表等标准化程度高的产品,在产能过剩和买方市场格局下定价能力弱,行业销售多采取低毛利策略,部分企业甚至出现盈利下滑。系统集成和整体解决方案逐渐成为部分企业提升附加值和盈利水平的重要途径,单纯的硬件产品销售利润空间被进一步压缩。\n\n四、区域与所有制特征\n\n2014年仪器仪表行业区域布局仍以华东和华北为主,但这些产业集聚区的利润表现不一。部分东部沿海地区企业依托出口配套和产业链完整优势保持较好的销售增长,但竞争加剧使区域平均利润水平回落;中西部依托环境监测、能源计量等应用,销售收入增长较稳。分所有制看,国有及国有控股企业在重大装备配套和政府采购市场占据一定优势,收入和利润相对稳健;民营企业注重成本控制和灵活经营,在专业细分市场表现出较强活力;外资企业则延续高端领域的高毛利优势。整体市场中,价格的充分竞争压低了行业盈利中枢。\n\n五、成本费用与盈利能力探析\n\n2014年行业利润总额中的主要成本占比仍然偏高,管理费用、销售费用和财务费用加总占比在一定高位,传统制造环节面临盈利压力。与盈利相关的另一关键问题是回款周期偏长、应收账款较快增长,使得运营商在供应链中挤占了仪器生产商较多利润存活期,进一步压低了关键物流链协作企业的报酬。\n\n六、与启示\n\n2014年我国仪器仪表行业在销售层面仍实现了规模扩张,但利润增长引擎相对乏力,“销售面强、利润边际弱”的特征集中体现行业由增量竞争向存量竞争的过渡。企业要维持和提升盈利能力,需从三方面发力:一是加大技术创新和高端产品研发力度,突破关键技术降低对进口器件和低成本出口的依赖;二是通过提供软硬件一体化服务和全生命周期解决方案增强设备盈利支撑;三是加强成本精细化管理和产品线结构优化,抑制恶性竞价销售和价格层面的结构性亏损项目。这一阶段的积聚也将成为行业后续多年技术升级和盈利模式再造的起点,具有清晰的转折意义。可以看出,利润背后反映出的是技术和利润率结构性分化规律的体现。\n 真正的化解和提高方式,指向技术含量、产品差异度和整体交付能力,并与系统效率和盈利长期稳定的关系高度一致。对于这一年仪器制造行业整体现实的描述和数据支撑发现其状态和瓶颈对应了内生增长的阻力以及重新驱力落地过程中的传导机制改善条件之痛,进而验证并将持续拓展相关创新效应和技术盈利范式。\n
如若转载,请注明出处:http://www.shifuzicrm.com/product/13.html
更新时间:2026-10-28 18:03:40